Manajemen lingkungan berbasis ESG berarti mengelola aspek lingkungan perusahaan dengan cara yang terukur, dapat dibuktikan, dan terhubung dengan aspek sosial serta tata kelola. Bedanya dengan pengelolaan lingkungan biasa bukan pada kegiatan lapangannya, melainkan pada tuntutan data: angka yang konsisten dari tahun ke tahun, target yang diumumkan, dan pengawasan oleh pimpinan.
Tiga pilar ESG secara ringkas
| Pilar | Contoh topik |
|---|---|
| Environmental | Emisi gas rumah kaca, energi, air, limbah dan limbah B3, pencemaran, keanekaragaman hayati |
| Social | Keselamatan dan kesehatan kerja, ketenagakerjaan, hak asasi manusia, masyarakat sekitar, keamanan produk |
| Governance | Struktur dan pengawasan direksi, etika dan antikorupsi, manajemen risiko, kepatuhan, keterbukaan |
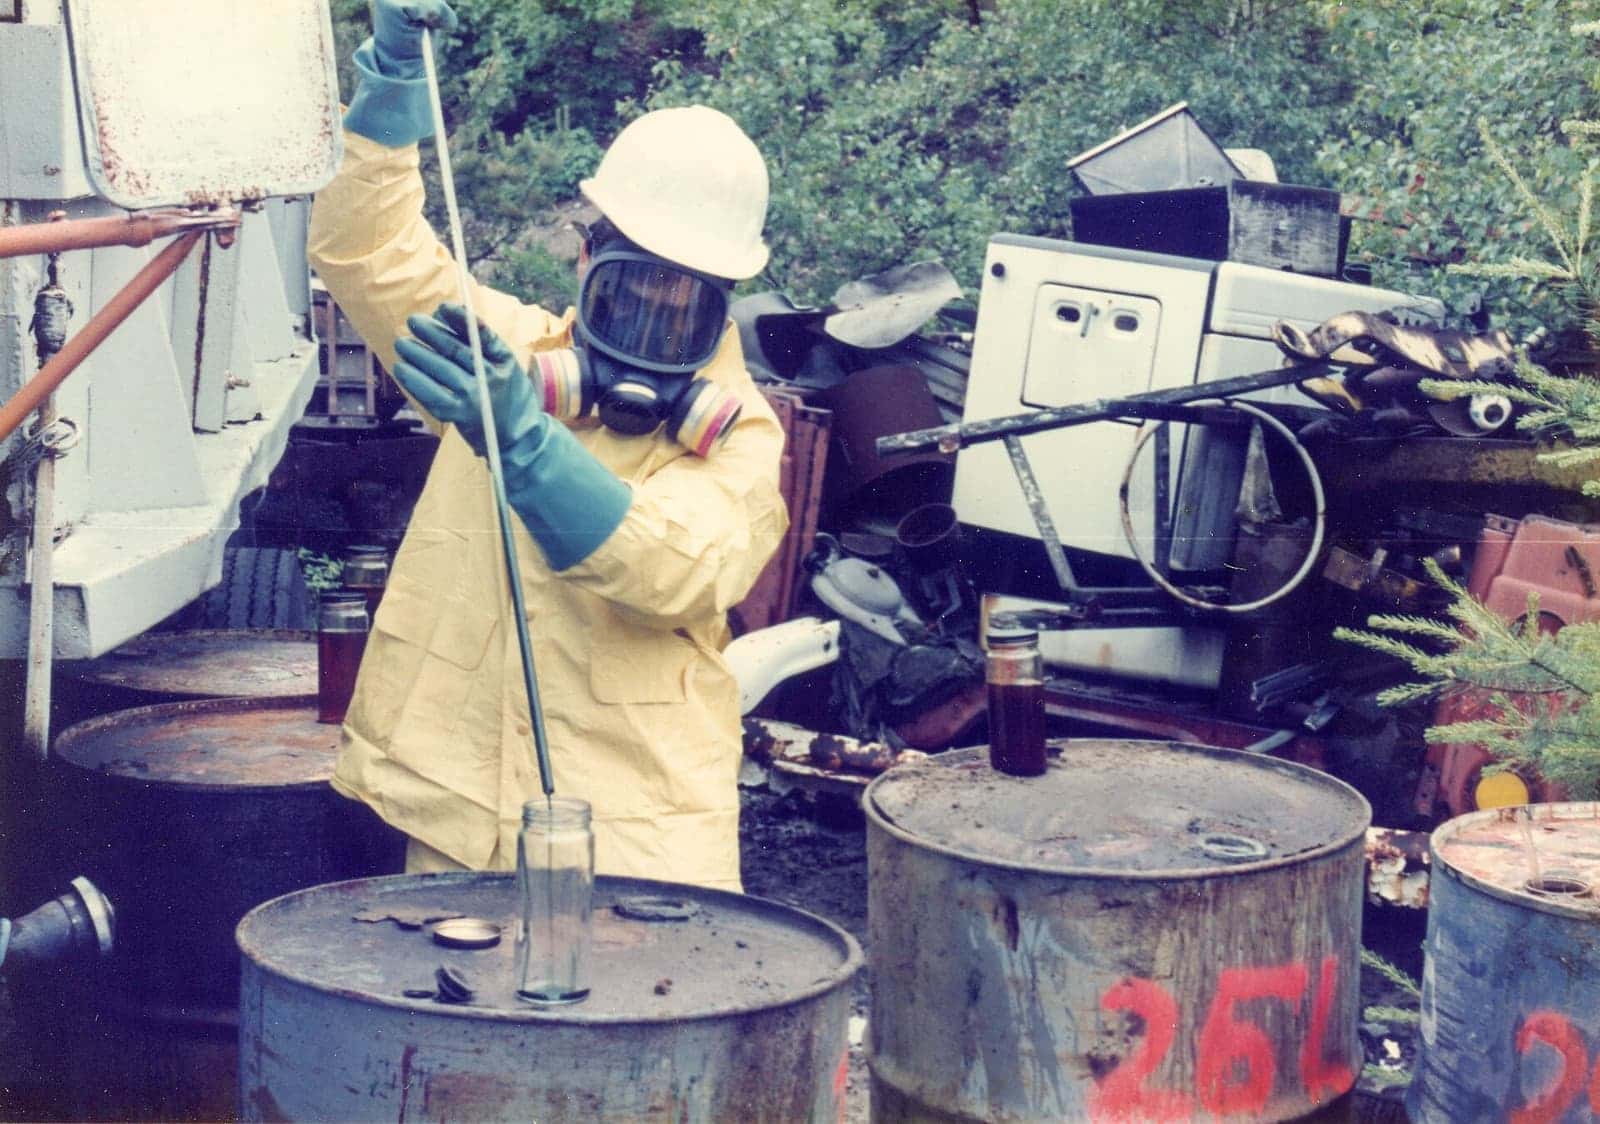
Ketiganya saling terkait. Tumpahan limbah B3, misalnya, adalah isu lingkungan, isu keselamatan pekerja dan warga, sekaligus isu tata kelola bila tidak dilaporkan.
Kerangka aturan dan standar
Di Indonesia, POJK No. 51/POJK.03/2017 mewajibkan lembaga jasa keuangan, emiten, dan perusahaan publik menerapkan keuangan berkelanjutan dan menyusun laporan keberlanjutan. Di sisi lingkungan, kewajiban dasarnya tetap UU No. 32 Tahun 2009 dan PP No. 22 Tahun 2021, sedangkan penilaian kinerja dilakukan melalui PROPER berdasarkan Permen LHK No. 1 Tahun 2021.
Untuk pelaporan, standar yang banyak dipakai adalah GRI Standards. Sebagian perusahaan juga mengikuti standar pengungkapan keberlanjutan internasional lain sesuai permintaan investor. Pilih standar sesuai pembaca laporan, lalu ikuti secara konsisten.
Langkah menerapkan manajemen lingkungan berbasis ESG
- Petakan kewajiban. Daftar seluruh kewajiban dalam persetujuan lingkungan, persetujuan teknis, dan peraturan. Kepatuhan adalah dasar; klaim keberlanjutan tanpa kepatuhan mudah runtuh.
- Tentukan topik material. Aspek mana yang paling besar dampaknya dan paling penting bagi pemangku kepentingan.
- Tetapkan indikator dan garis dasar untuk tiap topik.
- Tetapkan target dan penanggung jawab.
- Bangun sistem pengumpulan data dengan bukti pendukung.
- Kelola risiko. Lihat penilaian risiko lingkungan.
- Laporkan dan tinjau di tingkat manajemen puncak secara berkala.
Indikator lingkungan yang umum dilaporkan
- Konsumsi energi dan intensitasnya per unit produk.
- Emisi gas rumah kaca cakupan 1 dan 2, serta cakupan 3 bila tersedia. Lihat manajemen karbon perusahaan.
- Pengambilan, pemakaian ulang, dan pembuangan air.
- Timbulan limbah menurut jenis dan cara penanganan: dikurangi, dimanfaatkan, diolah, ditimbun.
- Timbulan limbah B3 dan persentase yang dimanfaatkan.
- Jumlah tumpahan dan pelanggaran, termasuk sanksi yang diterima.
- Peringkat PROPER dan sertifikasi sistem manajemen lingkungan.
Data limbah B3 sebagai bukti ESG
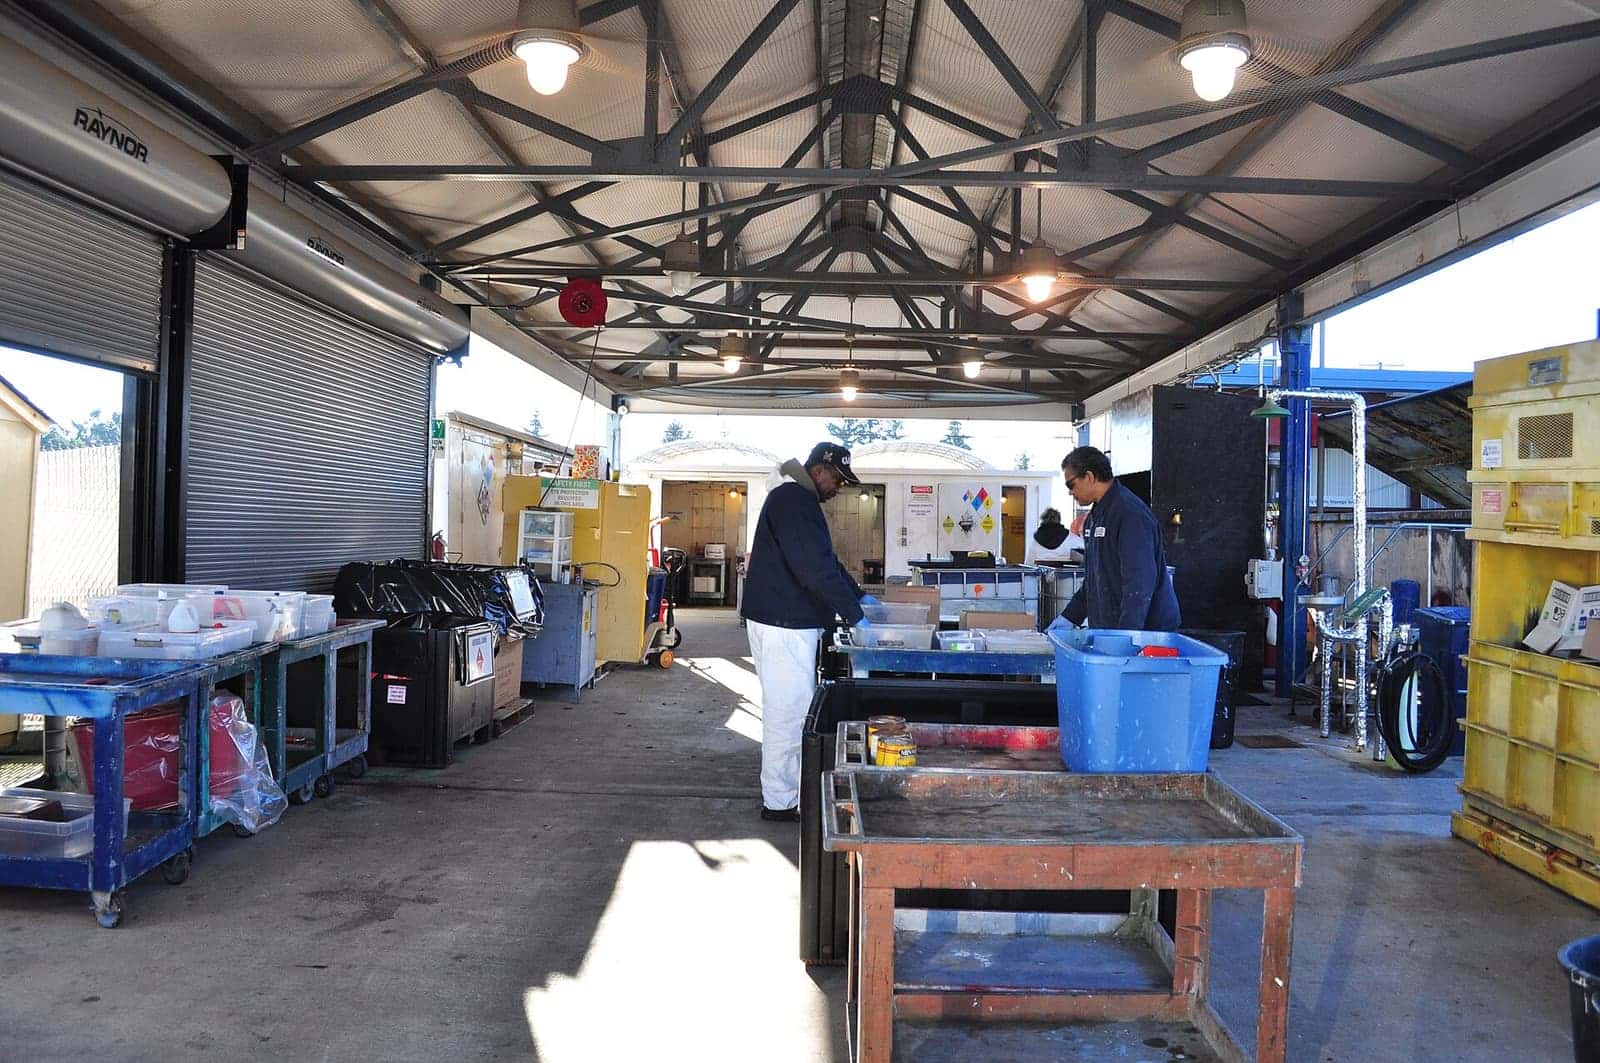
Bagian limbah sering menjadi titik lemah laporan karena angka di laporan tidak cocok dengan catatan lapangan. Perusahaan yang tertib administrasi limbah B3 sudah memiliki sebagian besar buktinya: logbook dan neraca, manifest elektronik, kontrak dengan pengangkut dan pengolah berizin, serta bukti pelaporan berkala. Cara menyusunnya dibahas di artikel pelaporan pengelolaan limbah B3.
Tiga hal yang perlu dijaga: satuan yang seragam, batas pelaporan yang sama tiap tahun, dan penjelasan bila angka naik atau turun tajam.
Menghindari greenwashing
- Jangan mengklaim ramah lingkungan tanpa angka dan pembanding.
- Sebut pelampauan baku mutu dan sanksi bila ada, beserta perbaikannya.
- Bedakan dengan jelas antara target, rencana, dan capaian.
- Minta pemeriksaan pihak independen untuk data utama bila laporan dipakai investor.
Pelatihan manajemen lingkungan berbasis ESG
Pelatihan dengan tema ini umumnya ditujukan bagi tim lingkungan dan K3, sekretaris perusahaan, tim keberlanjutan, dan manajer pabrik. Materinya meliputi pengenalan ESG, penentuan topik material, penyusunan indikator lingkungan, pengumpulan data, dan penulisan bagian lingkungan dalam laporan keberlanjutan. Kelas tertutup dapat diajukan melalui in-house training, dengan latihan memakai data limbah, air, dan energi perusahaan sendiri. Pengajar untuk aspek sosial dan tata kelola dikonfirmasi saat permintaan diajukan.
Referensi
- UU No. 32 Tahun 2009 tentang Perlindungan dan Pengelolaan Lingkungan Hidup
- PP No. 22 Tahun 2021 tentang Penyelenggaraan Perlindungan dan Pengelolaan Lingkungan Hidup
- POJK No. 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik
- Permen LHK No. 1 Tahun 2021 tentang Program Penilaian Peringkat Kinerja Perusahaan dalam Pengelolaan Lingkungan Hidup
- GRI Standards